Воєнне страхування для бізнесу: держпідтримка як ключ до відновлення.
Держава посилює підтримку українського бізнесу в умовах війни
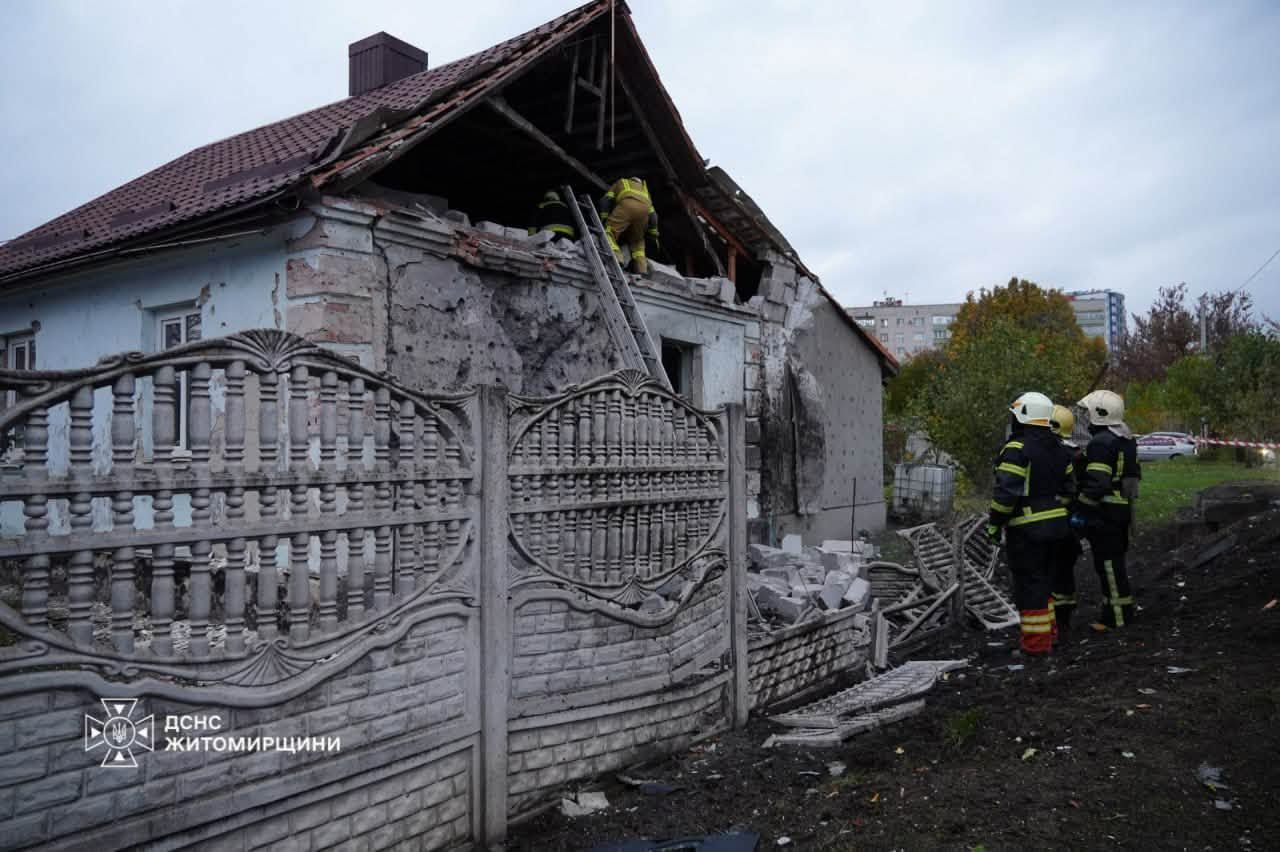
Українські підприємства зазнають значних збитків внаслідок російських атак на об’єкти інфраструктури, склади та виробничі потужності. Для багатьох компаній самостійне покриття цих втрат або використання комерційного страхування стає дедалі складнішим завданням. Вартість страхування воєнних ризиків для деяких бізнесів є надто високою, а для тих, хто розташований поблизу лінії фронту чи працює в окремих галузях, отримати повний страховий захист – майже неможливо. В таких обставинах державна підтримка набуває вирішального значення, покликана не лише компенсувати вже завдані збитки, але й допомогти підприємствам відновити діяльність та виробництво.
Механізми державної допомоги: комплексний підхід
Державні механізми підтримки охоплюють кілька ключових напрямів. Це часткова компенсація збитків за пошкоджене або знищене майно, відшкодування частини сплачених страхових премій, а також пільгове кредитування. Ці заходи, врегульовані постановами Кабінету Міністрів, зокрема № 1541 та № 594, спрямовані на вирішення різнопланових завдань. Компенсація втрат дозволяє відновлювати знищені активи, відшкодування страхових внесків робить страхування більш доступним, а пільгові кредити надають необхідні кошти для відбудови та продовження діяльності.
Страхування від воєнних ризиків суттєво відрізняється від традиційного. Масштаб і непередбачуваність агресії змушують страховиків закладати в тарифи потенційно значні виплати. Це призводить до зростання вартості страхових полісів, обмежень щодо територій та типів майна, які підлягають страхуванню, а іноді й до повної відсутності відповідних пропозицій на ринку.
Розширення охоплення та нові можливості
Нещодавні зміни до механізму, закріпленого постановою № 1541, значно розширили коло підприємств, які можуть скористатися державною підтримкою. До зон підвищеного ризику тепер включені Київ та Київська область, а також уточнені умови щодо майна, яке транспортується транзитом через ці території. Особливу увагу приділено паливному сектору та перевезенням: до переліку майна, на яке поширюється підтримка, додано резервуари для зберігання пального, саме пальне та транспортні засоби для його перевезення. Важливим нововведенням є також можливість компенсації страхової премії за орендоване майно за певних умов.
Аналогічні розширення відбулися і в рамках постанови КМУ № 1157 від 17 вересня 2026 року, яка також уточнила перелік майна та території підвищеного ризику. Ці зміни, що частково набрали чинності з 23 жовтня 2026 року, чітко розмежовують механізми компенсації за пошкоджене майно на ризикових територіях та часткової компенсації страхових премій, яка має ширше територіальне охоплення.
Максимальна сума компенсації страхової премії для одного підприємства становить до 5 мільйонів гривень на рік. Це значно розширює можливості страхового захисту для компаній, які раніше стикалися з обмеженнями. Проте, ефективність цієї норми залежить від реальної вартості активів, масштабу бізнесу та рівня страхових тарифів.
Інший важливий напрямок – часткова компенсація вартості майна, яке було пошкоджено або знищено внаслідок збройної агресії. На відміну від компенсації премій, цей механізм спрямований на відшкодування вже завданих збитків. Для участі в програмі необхідно підтвердити факт пошкодження або знищення майна та відповідність встановленим критеріям.
Програма передбачає граничну компенсацію до 30 мільйонів гривень на одного суб’єкта господарювання за весь час її дії. Для участі потрібно сплатити одноразовий внесок у розмірі 0,5% від заявленої суми потенційної компенсації. Важливо розуміти, що фактична сума виплати залежить від підтверджених прямих збитків та наявності бюджетного фінансування.
Існує також розроблена модель майбутнього спеціального фонду, який може запропонувати компенсацію збитків у розмірі до 10 мільйонів доларів на одну юридичну особу. Ця модель передбачає участь підприємств з різних територій України та покриття основних активів. Для участі бізнес має сплачувати внесок у розмірі 2% від обраного ліміту покриття. Крім того, планується надання можливості додаткового страхування ризиків, що перевищують державне покриття. Це потенційно може створити партнерство між державою, бізнесом та приватними страховиками, де держава забезпечить базовий рівень захисту, а приватний ринок – додатковий.
На тлі обмежень чинних програм опрацьовується новий механізм компенсації воєнних збитків, що включатиме спеціальний фонд з обсягом фінансування близько 3-4 мільярдів доларів. Ця ініціатива має на меті розширити доступ до компенсацій та стимулювати розвиток приватного ринку страхування воєнних ризиків.
Однак, як компенсація збитків, так і відшкодування страхових премій не покривають усіх потреб підприємств після атаки. Навіть отримавши часткове відшкодування, компанія потребує значних коштів для ремонту, закупівлі обладнання, відновлення запасів та виробничих процесів. Саме тому пільгове кредитування, умови якого також були оновлені, відіграє важливу роль. Максимальний обсяг кредитування може сягати 1 мільярда гривень на одного суб’єкта господарювання. Держава компенсує 5,5 відсоткових пункти базової ставки банку, але не більше 18%.
Важливим аспектом є можливість фінансування відновлення з урахуванням ризику повторних атак, включаючи інвестиції у заходи, що підвищують стійкість інфраструктури. Масштабні пошкодження складської інфраструктури, що сягають мільйонів квадратних метрів, підкреслюють вразливість логістичних ланцюгів.
Програма пільгового кредитування охоплює фінансування розподіленої генерації, паливної та складської інфраструктури, переробної промисловості, а також поповнення обігових коштів для підприємств торгівлі. Такий підхід враховує комплексний вплив атак, що виходить за межі фізичного руйнування, торкаючись логістики, постачання та фінансової стійкості.
Компенсація страхових премій робить страхування доступнішим, але не гарантує повного покриття ризику. Відшкодування збитків компенсує частину втрат, але обмежене лімітами та бюджетними ресурсами. Пільгові кредити дозволяють фінансувати відновлення, але створюють боргове навантаження. Ці механізми мають працювати комплексно, доповнюючи один одного.
Потенційний спеціальний фонд може розширити обсяг захисту, але його ефективність залежатиме від забезпечення фінансування та чітких правил участі. Для бізнесу ключовим є передбачуваність – розуміння обсягу захисту, ризиків, що залишаються на ньому, та термінів отримання допомоги.
Ключовим питанням є не кількість оголошених програм, а реальна швидкість отримання коштів. Для об’єктивної оцінки ефективності необхідно публікувати дані про кількість поданих та схвалених заявок, фактичні виплати, строки отримання компенсацій, а також причини відмов. Без цієї інформації складно визначити, чи державна підтримка сприяє відновленню виробництва, чи лише частково пом’якшує майнові втрати.
В умовах війни повністю усунути ризик руйнування підприємств неможливо. Однак держава може зменшити фінансові наслідки атак, створюючи умови для збереження діяльності компаній, виробництва та робочих місць. Саме здатність бізнесу відновлюватися після втрат стане головним критерієм ефективності програм підтримки.